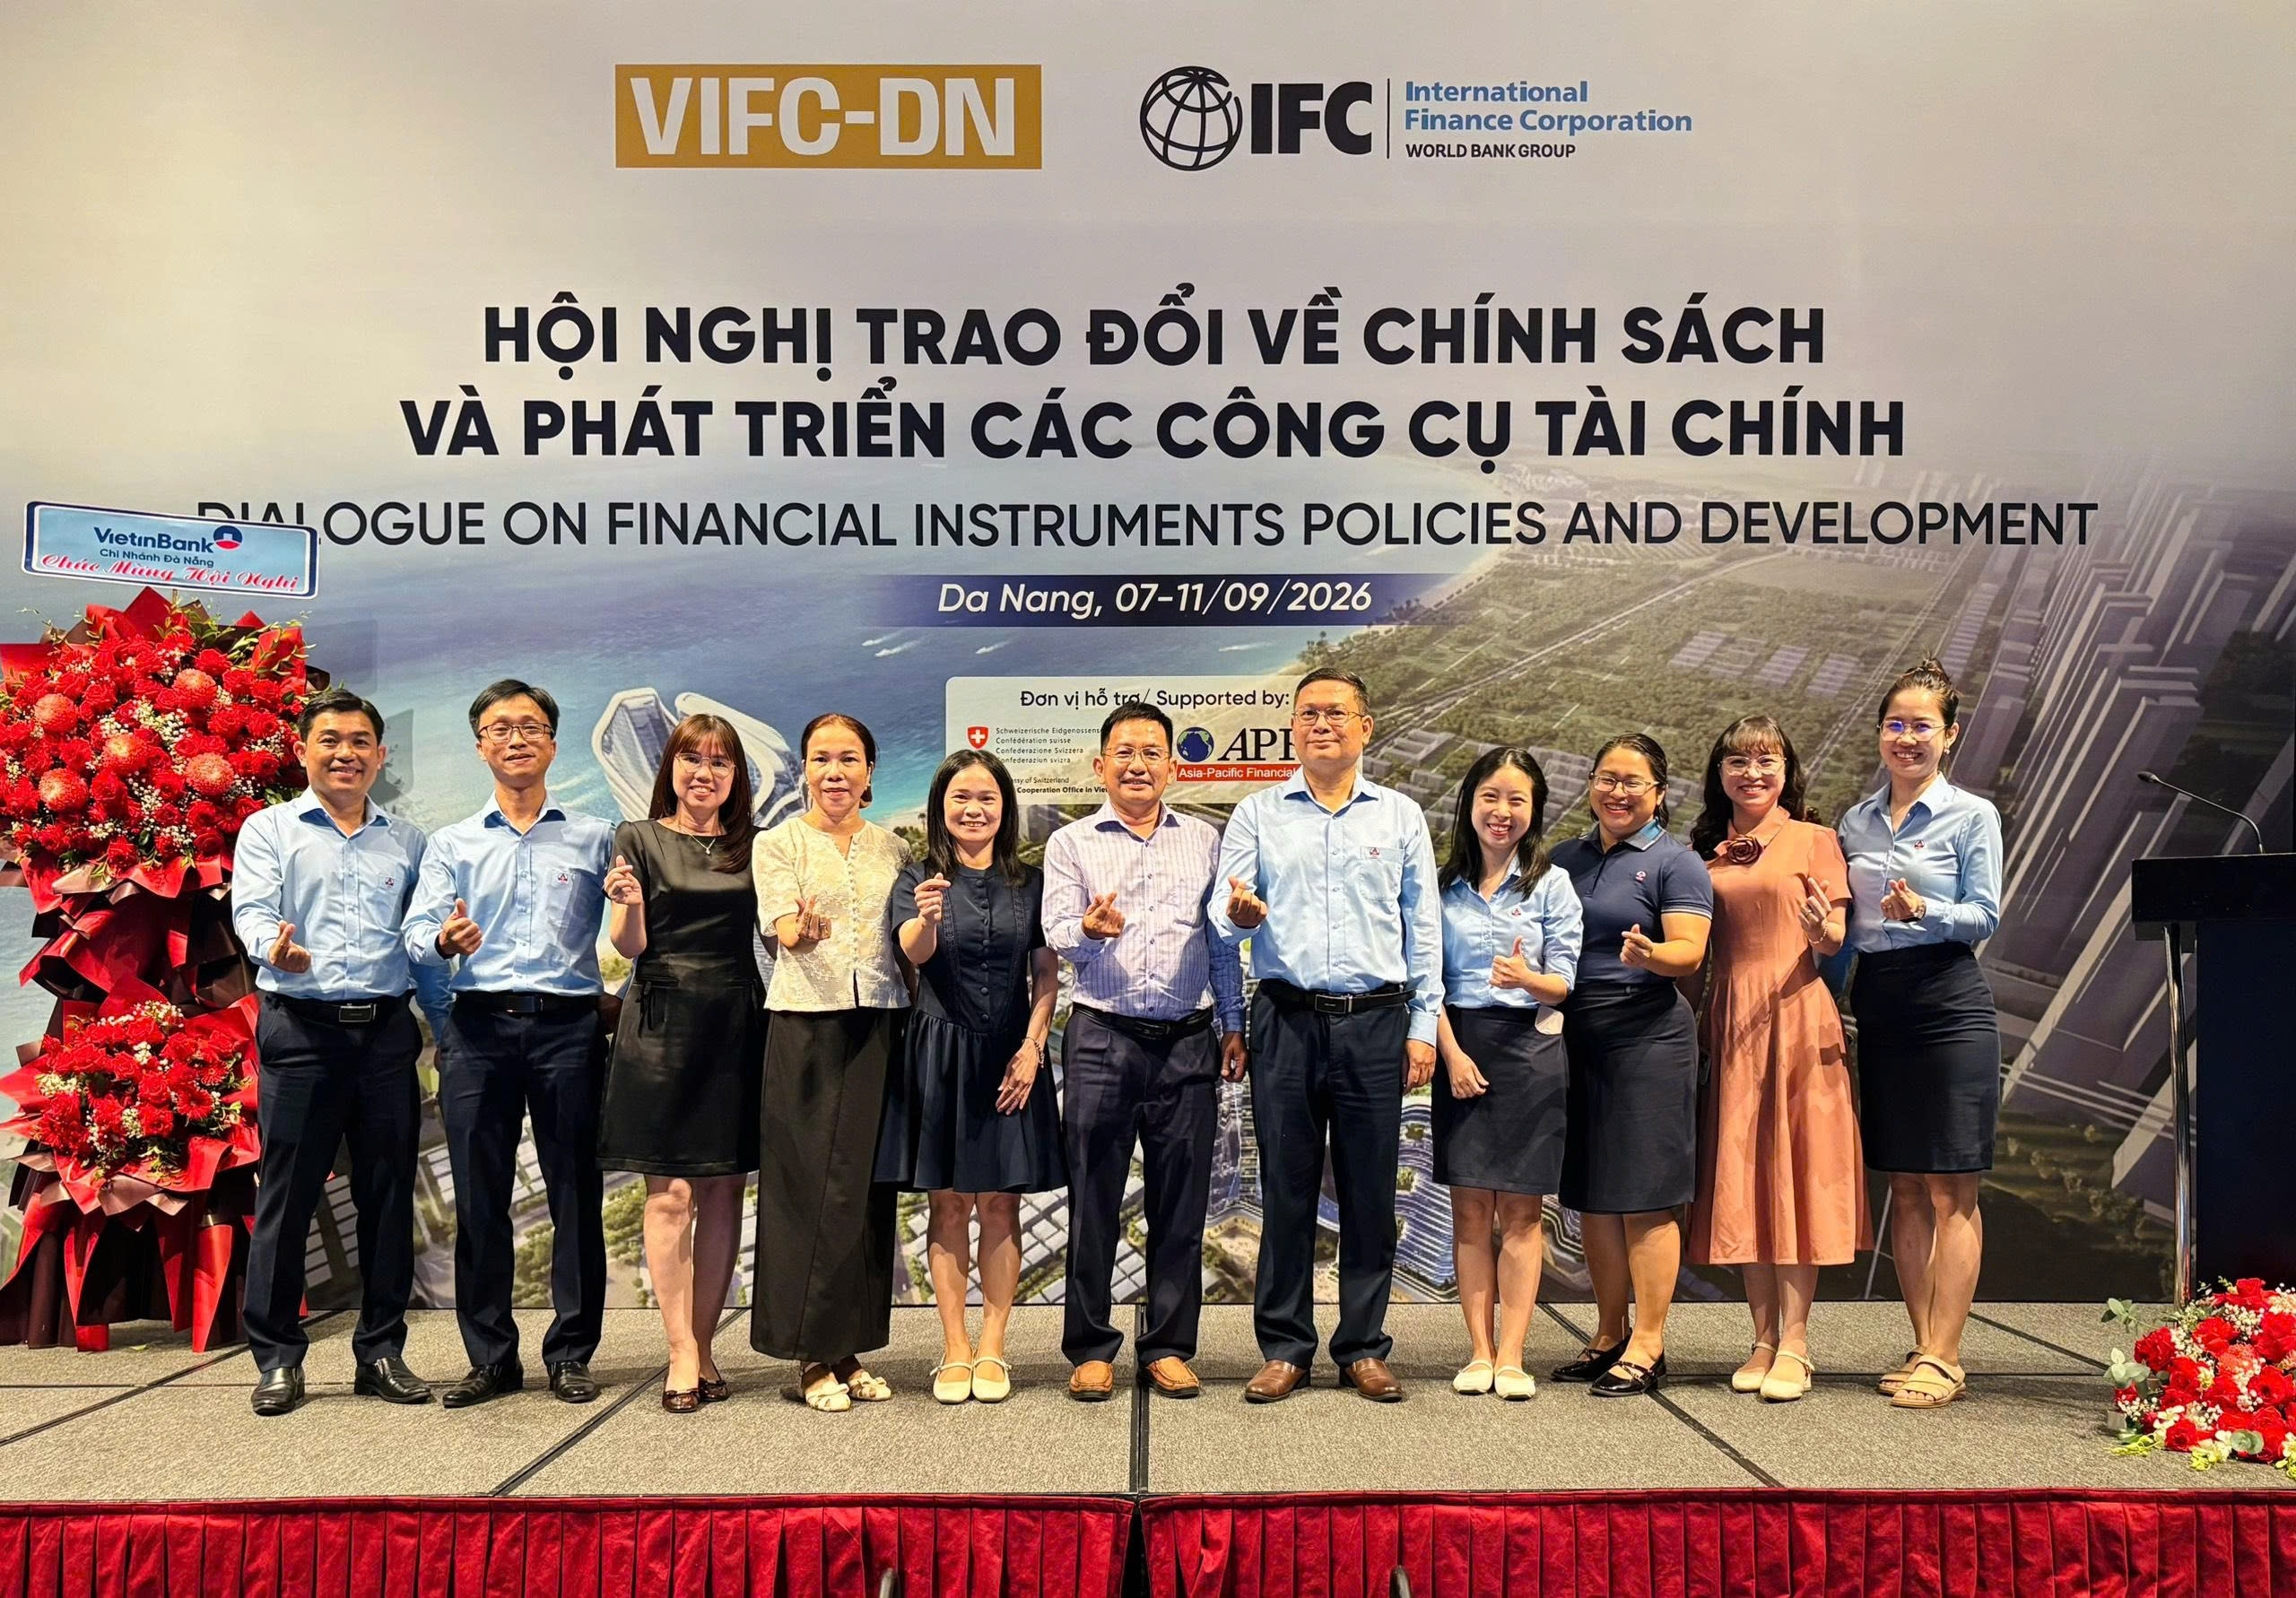
Trong 5 ngày từ ngày (từ ngày 07/9/2026 đến ngày 11/9/2026), Cơ quan điều hành Trung tâm tài chính Quốc tế tại thành phố Đà Nẵng (Cơ quan điều hành VIFC-DN) phối hợp với Tổ chức Tài chính quốc tế thuộc Nhóm Ngân hàng Thế giới (IFC) tổ chức Hội nghị trao đổi về chính sách và phát triển các sản phẩm của Trung tâm tài chính Quốc tế tại thành phố Đà Nẵng.
Hội nghị nhằm mục đích chia sẻ kinh nghiệm và thông lệ Quốc tế về chính sách và phương thức phát triển các sản phẩm và hệ sinh thái của VIFC-DN, trong đó tập trung vào việc thu hút và quản lý các quỹ đầu tư, giao dịch bảo đảm và các loại tài sản bảo đảm mới, tài trợ chuỗi cung ứng, thị trường hàng hóa, thị trường tín chỉ carbon và tài chính xanh.
Hội nghị thu hút nhiều tổ chức, cá nhân từ nhiều địa phương trên cả nước và một số Quỹ Đầu tư phát triển địa phương tham gia nghiên cứu, trao đổi về những vấn đề mới. Quỹ Đầu tư phát triển TP Đà Nẵng tham dự 02 chuyên đề có liên quan đến hoạt động của Quỹ.
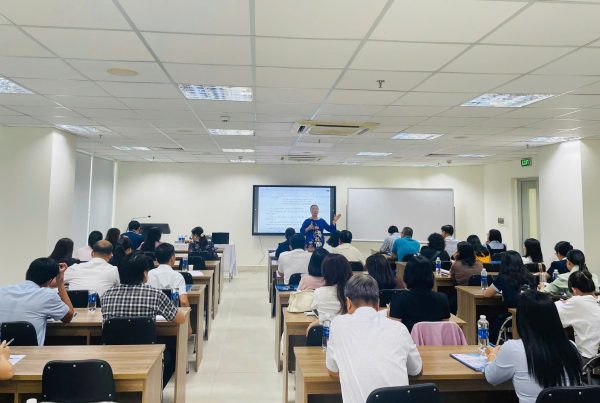
ảnh: Người quản lý, người lao động Quỹ Đầu tư phát triển TP Đà Nẵng tham dự hội nghị
Một trong những nội dung rất mới và hay là Chuyên đề Giao dịch bảo đảm với tài sản số thuần túy làm tài sản bảo đảm- Chuyên đề do Giáo sư Xuân-Thảo Nguyễn (Trường Luật, Đại học Washington, Hoa Kỳ, Giáo sư Luật mang học hàm Pendleton Miller & Giám đốc Trung tâm Luật Châu Á) trình bày.
Nội chung chuyên đề làm rõ một số vấn đề:
1. Tài sản số là gì?
Tài sản số là tài sản hợp pháp được thể hiện dưới dạng dữ liệu số, được tạo lập, phát hành, lưu trữ, chuyển giao và xác thực bằng công nghệ số trên môi trường điện tử.
+ Có thể hiểu tóm tắt tài sản số là Tài sản mã hóa như bitcoin,…., trong đó Token đại diện cho tài sản vật chất trên blockchain
2. Những rủi ro có thể gặp phải khi nhận bảo đảm bằng tài sản số:
+ Đối mặt với rủi ro thanh khoản cao hơn do khối lượng giao dịch trên thị trường thứ cấp còn thấp
+ Rủi ro từ tổ chức lưu ký: nếu doanh nghiệp lưu giữ tài sản vật chất (ô tô, tác phẩm nghệ thuật hoặc kim loại quý v.v…) phá sản hoặc ngừng hoạt động, chủ sở hữu token có thể gặp khó khăn trong việc xác lập quyền và thu hồi tài sản tương ứng.
3. Tài sản số & Xu hướng chuyển dịch lớn trên thị trường tài chính
+ Trái phiếu số thuần túy (trái phiếu truyền thống do tổ chức phát hành nhưng được phát hành, ghi nhận và quản lý trên blockchain thông qua sàn giao dịch được pháp luật công nhận). Hiện nay rất nhiều tổ chức đã phát hành và ghi nhận như:
- Nền tảng Orion của HSBC
- Chính quyền Hồng Kông và chính phủ một số quốc gia khác đã phát hành trái phiếu số thuần túy trên nền tảng Orion.
- BUIDL: Quỹ thị trường tiền tệ được token hóa do BlackRock phát hành và được quản lý trên blockchain thông qua Securitize. Mỗi token được thiết kế để duy trì giá trị ổn định ở mức 1 USD. Quỹ đầu tư vào tín phiếu Kho bạc Hoa Kỳ ngắn hạn và tiền mặt, đồng thời phân phối lợi tức hằng ngày cho nhà đầu tư.
- Apollo Global Management: Hợp tác với Securitize để token hóa và quản lý các quỹ tín dụng tư nhân và các quỹ đầu tư vào tài sản cấu trúc.
4. Sử dụng tài sản số thuần túy (trên blockchain) làm tài sản bảo đảm
Để sử dụng tài sản số làm tài sản đảm bảo cần yêu cầu khung pháp lý:
+ Công nhận tài sản số là tài sản.
+ Thiết lập cơ chế cho vay với tài sản số làm tài sản bảo đảm.
+ Thiết lập cơ chế xác lập quyền sở hữu thông quan Quyền kiểm Soát. Quyền kiểm soát là phương thức tối ưu để xác lập hiệu lực đối kháng với bên thứ ba của quyền bảo đảm mà bên cho vay nắm giữ đối với tài sản số.
5. “Quyền kiểm soát” là gì, hoặc làm thế nào để xác lập “quyền kiểm soát”?
+ Quyền kiểm soát thường được xác lập thông qua quyền truy cập, thông thường là việc nắm giữ khóa mật mã cần thiết để chuyển giao tài sản.
+ Trên thực tế, cơ chế này thường được thực hiện bằng cách lưu ký tài sản bảo đảm tại một tổ chức lưu ký đủ điều kiện theo thỏa thuận kiểm soát. Theo đó, bên cho vay chứ không chỉ bên vay có quyền chuyển giao tài sản mà không cần thêm sự đồng ý của bên vay.
– Quyền bảo đảm đối với tài sản số, hiệu lực đối kháng với bên thứ ba và thứ tự ưu tiên: Có 2 trường hợp xảy ra
+ Trường hợp 1: Bên cho vay ABC đã nộp thông báo tài trợ tại cơ quan có thẩm quyền để xác lập hiệu lực đối kháng với bên thứ ba của quyền bảo đảm đối với tài sản số.
+ Trường hợp 2: Bên cho vay XYZ xác lập hiệu lực đối kháng thông qua quyền kiểm soát:
(a) Bên vay, tổ chức lưu ký đủ điều kiện và bên cho vay ký kết thỏa thuận kiểm soát, theo đó tổ chức lưu ký phải thực hiện chỉ thị của bên cho vay về việc chuyển giao tài sản mà không cần sự đồng ý của bên vay;
(b) Bên cho vay XYZ nắm giữ khóa mật mã để truy cập tài sản số.
Kết quả, Bên cho vay XYZ có thứ tự ưu tiên cao hơn bên cho vay ABC vì với phương thức đăng ký thông báo, bên vay vẫn có khả năng chuyển giao tài sản số.
Đây là một trong những nội dung rất mới và hầu như hiện diện trên thị trường tài chính Việt Nam, nhưng bắt buộc Quỹ Đầu tư phát triển của chúng ta phải quan tâm, tiếp cận và thực hiện trong tương lai nếu muốn gia nhập, hợp tác với các tổ chức trên thị trường tài chính Quốc tế, mà đặc biệt là trong tương lai gần là thực hiện một số nhiệm vụ do UBND Thành phố giao tại Trung tâm tài chính quốc tế tại thành phố Đà Nẵng.
Trần Lê Minh Tín
Nội dung trong bài viết này là của cá nhân tác giả, không phản ánh quan điểm của DDIF